


Pemerintah Resmi Permanenkan Tarif PPh Final UMKM 0,5%
November 25, 2025
Christmas Carnival Bhumi Bali School Membawa Sukacita, Kepedulian, dan Kebersamaan
Januari 2, 2026Dasar Hukum
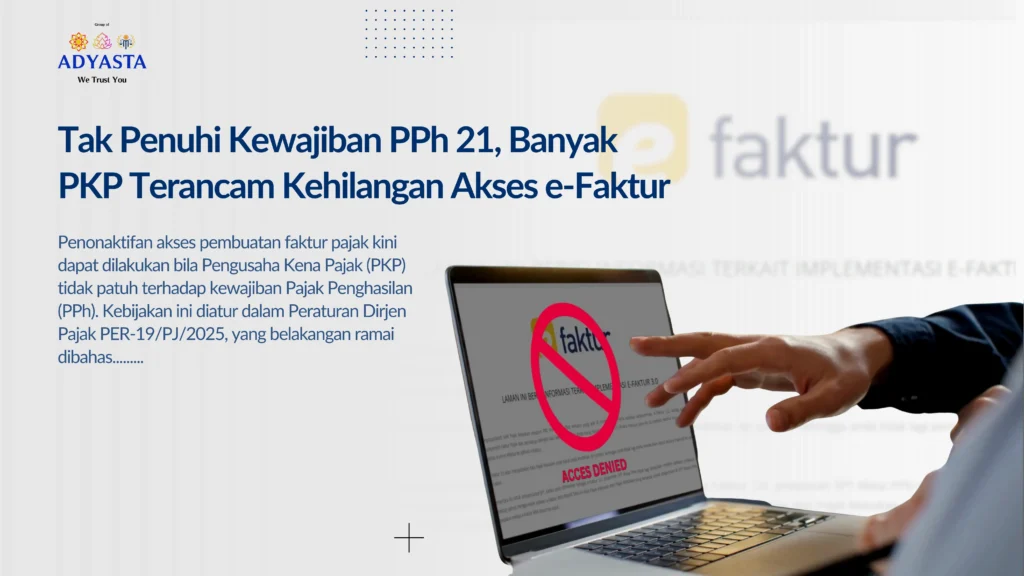
Penonaktifan akses pembuatan faktur pajak kini dapat dilakukan bila Pengusaha Kena Pajak (PKP) tidak patuh terhadap kewajiban Pajak Penghasilan (PPh).
Kebijakan ini diatur dalam Peraturan Dirjen Pajak PER-19/PJ/2025, yang belakangan ramai dibahas.
Tiga Kriteria Penonaktifan Akses e-Faktur Terkait PPh
Dari enam kriteria yang diatur di PER-19/PJ/2025, tiga di antaranya langsung berkaitan dengan kewajiban PPh, yaitu:
01 Tidak Melakukan Pemotongan/Pemungutan PPh
PKP tidak melakukan pemotongan atau pemungutan pajak yang seharusnya dilakukan selama tiga bulan berturut-turut.
02 Tidak Menyampaikan SPT Tahunan PPh
PKP tidak melaporkan SPT Tahunan PPh, baik PPh Badan maupun PPh Orang Pribadi pengurus (sesuai ketentuan).
03 Tidak Melaporkan Bukti Potong/Pungut
PKP tidak menyampaikan laporan bukti potong atau bukti pungut PPh yang sudah dilakukan.
Jika PKP tidak memenuhi salah satu dari tiga kewajiban di atas, KPP berhak menonaktifkan akses pembuatan faktur pajak (e-Faktur).
Mengapa Kriteria PPh Masuk dalam Penonaktifan Akses?
DJP menegaskan bahwa kepatuhan PPh kini lebih mudah dipantau karena sistem administrasi sudah terintegrasi melalui Coretax DJP.
Dengan Coretax:
- Data PPN, PPh, dan SPT saling terhubung.
- DJP dapat melihat tingkat kepatuhan wajib pajak secara real time dan lebih akurat.
- Pengawasan menjadi lebih efektif sehingga diharapkan dapat meningkatkan penerimaan pajak.
Intinya
Akses e-Faktur kini tidak hanya dipengaruhi kepatuhan PPN, tetapi juga kepatuhan PPh.
PKP harus memastikan pemotongan, penyetoran, dan pelaporan PPh dilakukan dengan benar agar akses e-Faktur tetap aktif.
Related posts
Oktober 16, 2026
Oktober 14, 2026
Oktober 13, 2026